 Penulis: presisi2
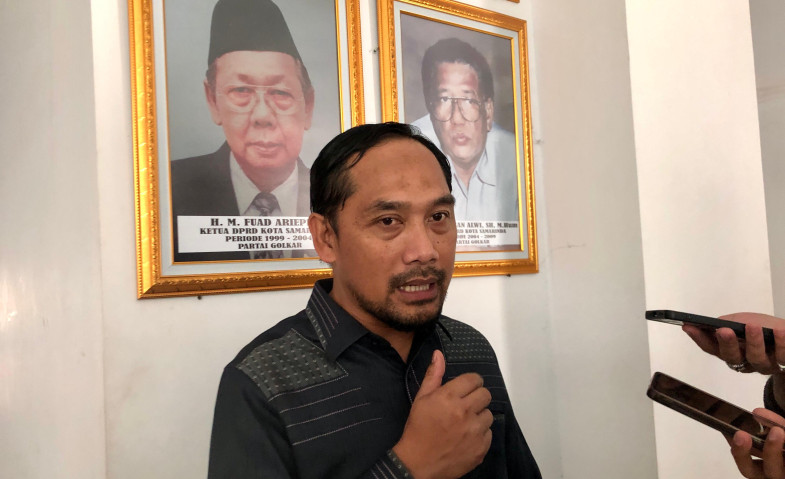
Samarinda, Presisi.co — Penyelesaian utang Pemerintah Kota (Pemkot) Samarinda menjadi salah satu perhatian Badan Anggaran (Banggar) DPRD Samarinda dalam pembahasan Anggaran Pendapatan dan Belanja Daerah (APBD) Perubahan 2026.
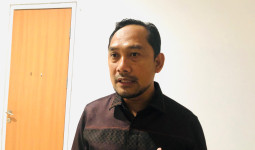
Anggota Banggar DPRD Samarinda, Abdul Rohim mengatakan, kondisi pendapatan daerah yang mengalami penyesuaian membuat pembahasan pembayaran utang perlu dihitung kembali secara realistis.
“Sorotan kita ada dua sebenarnya. Yang pertama, terkait dengan penyelesaian utang Pemkot,” kata Rohim di DPRD Samarinda, Rabu (16/9/2026).
Ia menyebut terdapat asumsi penurunan APBD sekitar Rp600 miliar. Kondisi itu turut memengaruhi ruang fiskal Pemkot Samarinda dalam menyelesaikan kewajiban yang ada.
“Ada asumsi sekitar Rp600 miliar defisit. Dari TKD kemudian PAD kita ada penyesuaian,” jelasnya
Menurut Rohim, dari asumsi penurunan tersebut, terdapat Rp300 miliar yang sebelumnya sudah dialokasikan untuk membayar utang Pemkot Samarinda pada 2025.
Namun, karena ada penyesuaian pendapatan, kemampuan pembayaran utang kembali menjadi persoalan dalam APBD Perubahan 2026.
Sementara itu, terdapat target pendapatan sekitar Rp300 miliar yang menurut Rohim belum tentu terealisasi dalam waktu dekat.
Karena itu, pemerintah perlu menggunakan asumsi pendapatan yang paling mendekati kondisi sebenarnya.
“Pendapatan yang ditarget kurang lebih Rp300 miliar, setelah dianalisa sampai saat ini peluangnya agak tipis untuk bisa kita dapatkan segera,” beber legislator PKS ini.
Rohim mengatakan kondisi tersebut berpotensi membuat sebagian kewajiban yang belum dapat diselesaikan harus kembali diperhitungkan dalam APBD 2027.
“Bisa jadi nanti ada sebagian utang yang harus kita alokasikan kembali di 2027,” katanya.
Ia menegaskan, pembahasan APBD Perubahan harus disusun berdasarkan kemampuan keuangan daerah agar rencana pembayaran utang tidak dibangun dari asumsi pendapatan yang belum pasti.
“Yang penting kita menyusun APBD Perubahan dengan asumsi yang paling mendekati realitasnya,” pungkas Rohim. (*)